El ovino como alternativa de recuperación productiva en el Valle Central
Por: Agr. Ángel Rubén Gil
Columnas09/09/2026La integración fruto-pastoril permite reactivar tierras diferidas y aportar fertilidad natural a los olivares.
El mercado internacional de olivas y frutos secos muestra movimientos decisivos en esta quincena. Para interpretar estos indicadores correctamente, cabe remarcar que se toman como referencia precios internacionales en dos eslabones clave: el aceite de oliva a precio en origen (almazara, antes de fletes y comercialización) y los frutos secos a precio FOB (puerto de embarque, antes de fletes y aranceles de destino). No representan la tarifa neta que percibe el productor en mano en la finca —ya que entre uno y otro existen comisiones, acondicionamiento, transporte y financiamiento de la cadena—, pero resultan indispensables para leer la tendencia del mercado mundial.
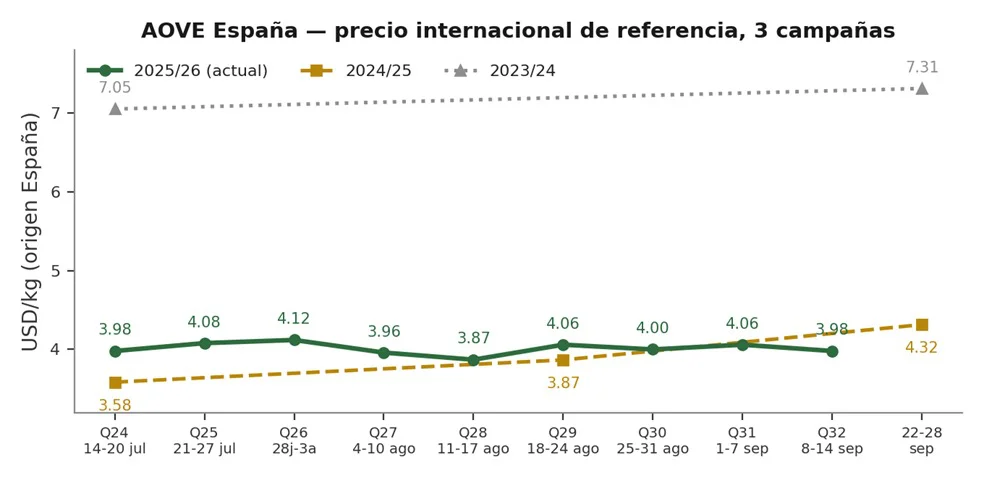
En el mercado del aceite de oliva extra virgen (AOVE), la cotización en España interrumpió su racha alcista. Tras dos quincenas consecutivas en suba —donde pasó de USD 4,00 a USD 4,06—, en la semana del 8 al 14 de septiembre el precio bajó a USD 3,98 el kilo en origen (-2 %). El dato más crítico es que la caída vino acompañada por un desplome del 36 % en el volumen operado, con apenas 2.181 toneladas comercializadas (ASAJA-Jaén). Esta combinación de caída en precio y volumen señala que los compradores se están retirando del mercado y no una sobreoferta de producto.
Asimismo, la prima del AOVE sobre el aceite virgen —que se había duplicado desde julio, pasando del 5,5 % al 11,5 %— se comprimió a un 5,2 %. Esta reducción constituye una señal de alerta, ya que si el mercado deja de pagar la diferencia por la categoría superior, pierde la diferenciación por calidad. Por otro lado, la brecha entre el aceite virgen y el lampante —que se había ubicado en cero la quincena anterior— se reabrió levemente al 3,8 %. Aunque no resulta suficiente para justificar económicamente el pasaje de un lote de lampante a virgen, marca un leve retorno a la segmentación de precios.
España: USD 3,98 / kg (Jaén, semana del 8 al 14/9). Cortó la racha alcista con una caída del 36 % en el volumen operado.
Túnez: USD 3,50 / kg (referencia oficial en huilerías, sin actualización desde enero).
Italia: USD 5,28 / kg (Bari, sin variación en la quincena).
Grecia: USD 4,92 / kg (referencia del productor, sin dato nuevo).
Nota de conversión: Tipo de cambio aplicado de 1 EUR = 1,1599 USD (al 11/09/2026). Fuentes: ASAJA-Jaén, ISMEA Mercati, ONAGRI e International Olive Council.
Túnez: La cámara de productores estima una producción de entre 250.000 y 300.000 toneladas para la campaña 26/27, lo que representa una caída de entre el 40 % y el 50 % frente a las aproximadamente 500.000 toneladas de su campaña récord anterior. Se trata de una estimación gremial a la espera de confirmación oficial.
España: Definirá su escenario el 29 de septiembre, fecha en que la Junta de Andalucía presentará en Jaén el aforo oficial 26/27. Los productores prevén una campaña "media-alta". En tanto, las existencias cayeron un 16,5 % en un mes, pasando de 569.286 a 475.434 toneladas a fines de agosto (Óleo Revista), por lo que el mercado arranca la campaña con menor volumen guardado.
Italia y Grecia: Aún no publicaron pronósticos oficiales.
De confirmarse la baja en Túnez y si el dato de España no supera las expectativas, la presión de oferta que empujó el precio a la baja durante el último año comenzará a aflojarse.
España inició el verdeo con una estimación de 638.490 toneladas potencialmente verdeables según Interaceituna. Sin embargo, entidades como Unión de Uniones y ASAJA-Sevilla advierten que el calor y la sequía podrían recortar este volumen en un 15 %, dejándolo en 542.000 toneladas.
Para la producción argentina, el factor determinante no es España —que está prácticamente fuera del mercado brasileño por un arancel del 12,6 %—, sino la competencia de Egipto y Perú:
Argentina: Mantiene cerca del 49 % de las importaciones de Brasil. Cuenta con arancel cero, siendo la posición más grande pero a la vez la más expuesta.
Egipto: Representa alrededor del 21 % de las importaciones de Brasil. Tendrá arancel cero de ingreso al Mercosur a partir de 2027 y registra un costo laboral de cosecha aproximadamente 20 veces menor al argentino.
Perú: Posee cerca del 21 % de participación. Su producción es altamente cíclica (asociada a los fenómenos de El Niño/La Niña) y vuelca sus excedentes en Brasil a precios difíciles de equiparar.
España: Ocupa un lugar residual en Brasil debido al arancel del 12,6 %.
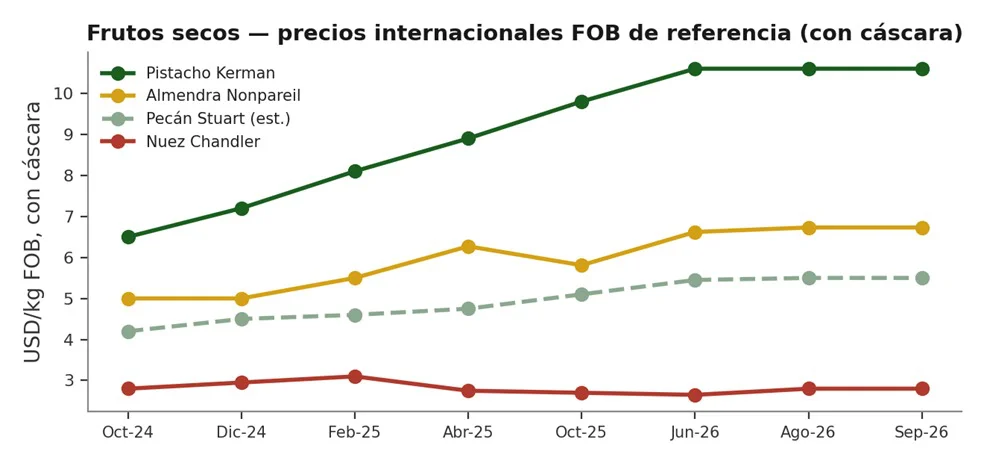
El reporte oficial de la campaña 2026/27 publicado el 10 de septiembre por el Almond Board de California marcó un cambio de tendencia. Los embarques de agosto crecieron un 20,5 % en la comparación interanual, con un aumento del 31 % en las exportaciones generales y un salto del 170 % en los envíos a la India.
Asimismo, el arrastre de la campaña anterior se corrigió a la baja por cuarto año consecutivo. El precio de los calibres medianos a grandes aumentó USD 0,20 la libra en el último mes (USD 0,44 por kilo), lo que ubica a la pepa Nonpareil con un valor implícito de USD 5,96 el kilo frente a los USD 5,52 anteriores.
Turquía corrigió sus proyecciones a la baja. Productores y exportadores en Gaziantep prevén un volumen cercano a las 100.000 toneladas para esta cosecha, una cifra inferior a las 136.450 toneladas estimadas por organismos internacionales y lejana a las 156.000 toneladas citadas hasta junio. Esta contracción coincide con el año "bajo" de su ciclo bianual, lo que sostiene la expectativa de precios firmes.
Chile acumula cuatro boletines sin publicar su precio de apertura. Su volumen se encuentra cerrado entre 165.000 y 170.000 toneladas (entre un 5 % y un 10 % menos que la campaña anterior). Existen diferencias en las proyecciones globales: ChileNut proyecta 3,05 millones de toneladas para 2026, mientras que los organismos internacionales estiman 2,91 millones. Esta brecha de 180.000 toneladas —equivalente a la producción chilena— define si el mercado operará en equilibrio o con excedente.
Por su parte, Estados Unidos adquirió USD 45 millones en nuez californiana en lo que va de 2026 para retirar excedentes de la cosecha récord antes de la salida al mercado de la oferta de Argentina y Chile.
Texas prevé una cosecha superior al promedio, estimada entre 39 y 42 millones de libras, superando los 32 millones de la temporada previa. No obstante, el llenado de la pepa fue afectado por la sequía y las altas temperaturas, mientras que los costos de producción (combustibles y fertilizantes) continúan presionando los márgenes.
Nuez: Producción mundial de 2,87 millones de toneladas (+2 %). Estado: En disputa (ChileNut estima 3,05 M t).
Almendra: Producción mundial de 2.700 millones de libras (-1 %). Estado: En revisión a la baja.
Pistacho: Producción mundial aproximada de 700.000 toneladas (-36 %). Estado: Turquía con menor volumen del esperado.
Pecán: Sin dato preciso consolidado. Estado: Texas registra un incremento de volumen del 22 % al 31 %.
| Indicador | Estado | Diagnóstico |
| Precio AOVE | En alerta | Cortó la racha alcista: -2 % en precio y -36 % en volumen. La demanda muestra señales de retiro. |
| Brecha virgen/lampante | En alerta | Se reabrió levemente al 3,8 %, pero se mantiene muy por debajo del promedio de la campaña. |
| Oferta aceite 26/27 | En observación | Túnez proyecta caída del 40 % al 50 %; España presentará su aforo el 29/9. |
| Aceituna de mesa (Brasil) | En observación | Aforo español elevado; ingreso de Egipto con arancel cero a partir de 2027. |
| Almendra | Alcista | Escenario al alza confirmado con datos sólidos de embarque en EE. UU. |
| Pistacho | Firme | Oferta ajustada tras la corrección de volumen en Turquía. |
| Nuez | Incierto | Sin precio de apertura en Chile; EE. UU. drena saldos de su cosecha récord. |
| Pecán | Neutral | Mayor volumen de producción contrarrestado por un aumento en los costos. |
Conclusión del periodo: Por primera vez en la campaña, el aceite de oliva registró caídas simultáneas en precio y volumen, junto con una compresión en la prima de calidad. En los rubros donde resta conocer información oficial —como el precio de la nuez chilena o el aforo español de la aceituna de mesa— la incertidumbre continúa dominando el escenario.
29 de septiembre: Aforo oficial del olivar de Andalucía (campaña 26/27) en Jaén.
2 de octubre: Publicación del índice FAO de precios de aceites vegetales con datos de septiembre.
Túnez: Confirmación o revisión oficial sobre la estimación de 250.000 a 300.000 toneladas.
13 de octubre: Publicación del Position Report de septiembre del Almond Board de California.
Nuez: Publicación del boletín de apertura de precios por parte de ChileNut.
Pistacho: Publicación de cifras consolidadas de la cosecha de septiembre en Turquía.
Seguimiento del AOVE: Evaluación del próximo reporte semanal de precios y volúmenes (periodo 15-21/9) para confirmar o descartar un cambio de tendencia.
Por Ing. Agr. Juan Pablo De la Barrera MP 420 (Contacto: 383-456-0077)