Mercados agrícolas: El aceite de oliva cede mientras la nuez resiste

El aceite de oliva registró su cuarta caída consecutiva en España, en tanto que los frutos secos exhibieron signos de recuperación impulsados por una menor oferta en California.  
Columnas14/10/2026 Por el Ing. Agr. Juan Pablo De la Barrera

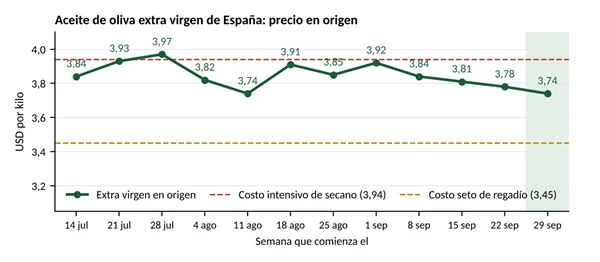
El aceite de oliva extra virgen español bajó por cuarta semana seguida y hoy vale USD 3,74 el kilo en origen. Es 4,6 % menos que a principios de septiembre y 22 % menos que al cierre de la campaña pasada (ASAJA-Jaén, 2026).

Cambió la señal

En el informe del 16 de septiembre bajaban el precio y el volumen: había compradores que se retiraban. Ahora el precio baja pero se vende más, un 37 % más de aceite. Son vendedores que empujan para sacar el aceite viejo antes de que llegue el nuevo.

Lo más fuerte fue el aceite lampante, el de menor calidad, que cayó casi 5 % en una semana y volvió al nivel de fines de agosto. Por eso se agranda la diferencia con el extra virgen, que hoy vale 11,6 % más. Pero la diferencia crece porque lo malo vale menos, no porque lo bueno valga más, y el dato es frágil: el aceite virgen intermedio se movió con muy poco volumen. La prima de calidad recién se va a definir entre octubre y diciembre, cuando el aceite nuevo fije su precio. El único precio de aceite nuevo es griego: un extra virgen de cosecha temprana se vendió a unos USD 6,66 el kilo, pero fueron apenas 55 toneladas, una operación de nicho y no un mercado.

Origen

Extra virgen, USD/kg

Nota

España

3,74

Cuarta baja seguida, con más volumen vendido

Túnez

3,50

Precio oficial en almazaras, sin actualizar

Italia

5,09

Sin variación

Grecia

4,09

Cambió la fuente de referencia: no se compara con el informe anterior

Nota. Precios convertidos a dólares. Fuentes: ASAJA-Jaén (2026), ISMEA (2026), Oleista (2026) y ONAGRI (2026).

image
 Nota. Precio semanal en origen, en dólares por kilo; las semanas anteriores fueron recalculadas al tipo de cambio actual. Costos de producción: Asociación Española de Municipios del Olivo (2026), convertidos a dólares.

Cosecha 2026/27: ya hay dato

•    España: el gobierno confirmó una producción de 1,6 millones de toneladas, 23 % más que la campaña pasada. Sumando las existencias, habrá cerca de 2 millones de toneladas disponibles. Las regiones pueden revisar el dato en octubre y, si no llueve, podría corregirse a la baja (MAPA, 2026a).

•    Túnez: se estiman entre 250.000 y 300.000 toneladas, contra unas 500.000 de la campaña anterior. Es una estimación de los productores, no un dato oficial.

•    Italia y Grecia: Italia produciría unas 260.000 toneladas, entre 40.000 y 65.000 menos que antes. Grecia todavía no tiene una cifra nacional.

El informe anterior esperaba que la caída de Túnez aliviara la oferta mundial. No ocurre: España compensa sola esa caída y, sumando los tres países, la producción es algo mayor. Lo único que podría cambiar el panorama es que la Unión Europea retire aceite del mercado de forma temporal, una medida que existe, pero nunca se usó y que se resuelve en la primera quincena de noviembre. Apostar a que se aplique es apostar a una primera vez.

El costo español

Desde hace nueve semanas el precio no cubre el costo del olivar intensivo de secano en España, que es de USD 3,94 por kilo (AEMO, 2026). Solo el seto de regadío, el sistema más eficiente, deja margen: su costo es de USD 3,45 y queda un margen de USD 0,29 por kilo antes del flete. En total, solo tres de los siete sistemas españoles cubren sus costos. La pregunta para el NOA sigue siendo qué margen le queda a un olivar intensivo local cuando el mejor sistema español gana USD 0,29 por kilo.

Aceituna de mesa

El verdeo español abrió con sus primeros precios oficiales: la Manzanilla a USD 1,08 el kilo y la Hojiblanca a USD 0,70 (MAPA, 2026b). La Hojiblanca quedó por debajo de su costo de producción y la Manzanilla, en la parte baja de su rango de costos. Además, la Manzanilla se pagó 19 % menos de lo que se hablaba en el campo, y una organización de productores de Sevilla califica la campaña de catastrófica. Para el NOA el dato útil es la vara: la Hojiblanca española quedó en el mismo valor que la referencia de La Rioja. España casi no llega a Brasil por el arancel de 12,6 %.
El riesgo está en Perú. El Niño se intensificó y la agencia climática de Estados Unidos da 83 % de probabilidad a un evento histórico entre octubre y diciembre, que seguiría fuerte hasta marzo de 2027 (NOAA-CPC, 2026). Coincide con la floración de Tacna, que concentra el 82,5 % de las 305.300 toneladas de aceituna peruana. En la campaña 2023/24 Perú perdió 84 % de su cosecha de mesa, y hoy no hay un boletín público de floración. La última vez que la oferta argentina cayó (27 %), Brasil compró 67,9 % más a Perú: el hueco lo ocupa quien tenga fruta ese año. Egipto, con arancel cero al Mercosur desde 2027, suma presión.

Frutos Secos

Precios en puerto de embarque, no lo que cobra el productor.

Variedad (origen)

Precio hoy, USD/kg

Hace un año

Lectura

Nuez Chandler con cáscara (Chile)

2,70 a 2,90

3,30

En revisión, sin sesgo (antes a la baja)

Almendra Nonpareil pelada (California)

5,52

4,90

Alcista; sin precio nuevo

Pistacho Kerman con cáscara (California)

10,60

6,85

Firme; cosecha de Estados Unidos mucho menor

Pecán Stuart en mitades (Argentina)

8,10

7,10

Estable; ventana con China provisoria

Nota. Para la nuez es un rango de trabajo, no un precio confirmado.

Nuez: California se achica y la lectura cambia

California, el mayor productor, tendrá una cosecha mucho más chica: unas 617.000 toneladas, 16 % menos que el año pasado. En Chandler, la variedad que compite con la nuestra, la baja es de 19 %. Además, la industria llega a la cosecha casi sin existencias. Con eso, la oferta californiana de nuez cae cerca de 24 %, unas 192.000 toneladas: más que toda la cosecha proyectada de Chile, que es de 170.000 (USDA NASS, 2026).

Conviene tomarlo con prudencia. El año pasado la estimación oficial fue de 710.000 toneladas y la cosecha terminó en 809.000, un 14 % más. Si el error se repitiera, la cosecha de este año rondaría las 775.000 toneladas y la caída de la oferta sería de 13 % y no de 24 %. El número firme llega con las recepciones de noviembre y diciembre. China también puede cubrir parte del hueco.

En el informe anterior, la nuez era la que había quedado afuera de la suba de los otros frutos secos. Hoy el precio de referencia para Chile (USD 2,70 a 2,90 el kilo con cáscara) pasa de tendencia a la baja a en revisión, sin sesgo: sacamos el sesgo bajista, pero no pasamos a alcista, porque lo que cobró Chile entre enero y julio fue bajo y China tiene oferta. Para presupuestar 2027 conviene correr tres escenarios: USD 2,50, 2,80 y 3,10 el kilo. Cada salto de USD 0,30 vale USD 900 por hectárea, con un rinde de 3.000 kilos por hectárea. En Chile, además, la primavera lluviosa en plena floración aumenta el riesgo de bacteriosis.

Almendra, pistacho y pecán

Almendra: sin precio nuevo. La Nonpareil pelada sigue en USD 5,52 el kilo, el último precio confirmado, contra 4,90 hace un año. El informe de existencias de septiembre de los productores californianos salió el 13 de octubre, después del cierre de esta nota; hasta verlo, se mantiene la lectura alcista. En India, en plena demanda por el Diwali, la almendra subió entre 20 % y 40 % en un año (Economic Times, 2026).
Pistacho: China abre la puerta e India paga récord. El Kerman con cáscara está en USD 10,60 el kilo, contra 6,85 hace un año. Estados Unidos y China acordaron bajarse los aranceles por USD 30.000 millones cada uno, y el acuerdo incluye al pistacho: se proyectan 111.000 toneladas californianas hacia China en 2026/27. En India el pistacho con cáscara subió 74 % en un año, hasta unos USD 18 el kilo al por mayor, y la cosecha californiana se estima entre 50 % y 60 % menor. Esperar que baje es apostar contra la demanda.
Pecán: la ventana con China tiene fecha de revisión. El Stuart en mitades está en USD 8,10 el kilo, contra 7,10 hace un año. China extendió hasta marzo de 2027 la investigación por dumping contra el pecán de Estados Unidos y México: los aranceles de hoy son provisorios, no definitivos (AFP, 2026). Para Argentina la ventana existe, pero conviene negociar contratos cortos y no programas largos. Es un tema para llevar al Simposio Sudamericano del Pecán, del 28 al 30 de octubre en Tucumán y Catamarca.

Qué significa para el NOA

•    Aceite viejo: quien retuvo aceite desde el informe del 16 de septiembre perdió 7,9 % en dólares. El único hecho con fecha que podría ayudar es la decisión europea de noviembre.

•    Floración con El Niño: el efecto local no está medido, y la única forma de medirlo es registrar por lote la fecha y la intensidad de la floración entre octubre y diciembre. En olivares superintensivos, el INTA Chilecito midió que recortar 50 % el riego entre mediados de agosto y mediados de octubre ahorró 13 % del agua anual sin bajar la producción de aceite (El Ancasti, 2026). La ventana cierra en días.

•    Nuez 2027: no cerrar precio anticipado tomando la campaña pasada como referencia hasta ver las recepciones de California de noviembre. Quien tenga remanente de 2026, que no lo remate.

•    Contexto local: el dólar mayorista cerró en $1.517 el 9 de octubre, 0,6 % menos en la quincena, y el Banco Central compró USD 340 millones en lo que va del mes. No hubo eventos climáticos severos verificados en el NOA; hubo alerta por nevadas en cordillera el 10 y 11 de octubre, con mínimas a revisar en las fincas de altura del oeste catamarqueño. Sigue sin cuantificarse el daño de la helada del 7 de septiembre.

El Tablero

Cómo quedan los ocho indicadores que venimos siguiendo (entre paréntesis, el estado en el informe del 16 de septiembre):

Indicador

Estado

Por qué

Precio del aceite

Rojo (igual)

Cuarta baja seguida, con más volumen: vendedores que empujan. 22 % menos que al cierre de la campaña pasada

Diferencia de calidad

Rojo (antes amarillo)

Se agranda porque cae el aceite de menor calidad; dato frágil

Oferta de aceite 2026/27

Rojo (antes amarillo)

Cosecha española de 1,6 millones de toneladas confirmada: compensa la caída de Túnez. Queda abierta la decisión europea de noviembre

Aceituna de mesa (Brasil)

Amarillo (antes rojo)

Verdeo español pagado por debajo de su costo; riesgo de El Niño en Perú y arancel cero de Egipto en 2027

Almendra

Verde (igual)

Alcista; falta el informe de existencias del 13 de octubre

Pistacho

Verde (antes amarillo)

Cosecha de Estados Unidos entre 50 % y 60 % menor, China baja aranceles, India paga récord

Nuez

Amarillo (antes rojo)

California 16 % menos y sin existencias: se retira el sesgo bajista

Pecán

Amarillo (igual)

Ventana con China provisoria hasta marzo de 2027

La lectura de fondo: dos mercados que hoy van en sentidos opuestos

El aceite entra a la campaña 2026/27 con vendedores que empujan, cosecha española confirmada y un euro más débil, que abarata el aceite europeo en dólares. En los frutos secos, en cambio, California tiene menos fruta de nuez, pistacho y almendra, y la nuez pasa de rezagada a en revisión. Donde falta el dato firme (las recepciones de California en noviembre y diciembre, la decisión europea de retirar aceite, la floración en Tacna) conviene esperar antes de decidir inversiones.

Qué mirar en las próximas dos semanas

•    Precio semanal del aceite en Jaén: la semana del 6 al 12 de octubre, publicada el 12 y todavía no incorporada, y la siguiente, con las primeras operaciones de aceite nuevo con volumen.

•    Mediados de octubre: balance de septiembre y existencias del organismo oleícola español, y revisión de las estimaciones de cosecha por región.

•    Frutos secos: informe de existencias de almendra, publicado el 13 de octubre, y recepciones de nuez de California. El 29 de octubre, informe oficial de Estados Unidos con la primera cifra de cosecha.

•    Del 28 al 30 de octubre: Simposio Sudamericano del Pecán, en Tucumán y Catamarca. Túnez: cifra oficial de cosecha y primeros precios.

•    Noviembre: feria Exponut el 4, decisión europea sobre retirar aceite en la primera quincena y nuevo informe de El Niño el 12.

Sobre los precios de esta nota

Son precios de referencia internacional, siempre en dólares por kilo. El aceite de oliva se mide a la salida de la almazara y los frutos secos puestos en el puerto de embarque: ninguno es lo que cobra el productor en la finca. Sirven para leer hacia dónde va el mercado mundial. El euro se debilitó desde el informe anterior; por eso recalculé en dólares los precios de aquel informe, y así las comparaciones de esta nota son justas.

Por: Ing. Agr. Juan Pablo De la Barrera (MP 420) , columnista especializado para Catamarca Rural.
Contacto: 383 456 00 77.

Te puede interesar
GMO07067

¿Te Acordás de la Convertibilidad?

Por: C.P.N. Raúl E. Macaroff
Columnas10/10/2026
El contador Raúl Macaroff analiza el Plan de Convertibilidad de los noventa y expone por qué el orden macroeconómico requiere sustentabilidad productiva.
Una mirada crítica sobre los errores del pasado para comprender los desafíos fiscales y monetarios del presente en la Argentina.
Más leídas
Suscríbete al newsletter para recibir periódicamente las novedades en tu email